Jak sprawdzić, czy firmowa nieruchomość na Śląsku została prawidłowo rozliczona po zmianach stawek w 2026 roku
Błędna kwalifikacja nawet kilkudziesięciu metrów kwadratowych budynku jako części mieszkalnej zamiast biznesowej generuje zauważalne koszty. Różnica w maksymalnych stawkach podatku od nieruchomości pomiędzy tymi kategoriami przekracza 34 złote za metr kwadratowy. Jedna taka pomyłka w rocznej deklaracji zmienia natychmiastowe obciążenie podatkowe przedsiębiorcy.
Jak wyższe stawki w 2026 roku wpływają na rozliczenie?
W 2026 roku maksymalna stawka za budynki zajęte na prowadzenie działalności wynosi 35,53 zł za metr kwadratowy. Limit dla gruntów firmowych ustalono na poziomie 1,45 zł za metr kwadratowy. Ustawowe kwoty bazowe wzrosły o około 4,5 procent w porównaniu z ubiegłym rokiem. Prawidłowa weryfikacja rzeczywistego sposobu użytkowania przestrzeni zyskała na znaczeniu z powodu rosnących różnic względem tańszych powierzchni prywatnych.
Które elementy majątku podlegają osobnej ocenie?
Biuro, magazyn, hala, grunt oraz strefy współużytkowane wymagają odrębnej analizy. Powierzchnie administracyjne i magazynowe zazwyczaj podlegają pod najwyższą stawkę gospodarczą. Konstrukcja i instalacje hali decydują o uznaniu jej za budynek lub budowlę, co całkowicie zmienia sposób naliczania daniny. Wykorzystywanie gruntów rolnych lub leśnych na cele operacyjne firmy skutkuje przejściem na wyższy cennik. Korytarze i parkingi przypisuje się proporcjonalnie do konkretnych celów użytkowania danego obiektu.
Jakie błędy pojawiają się przy podziale przestrzeni?
Przedsiębiorcy często traktują cały budynek jednorodnie, pomijając rzeczywiste proporcje mieszanego użytkowania. Częstą pomyłką jest niewykazanie części firmowej w lokalu mieszkalnym lub zapominanie o strefie prywatnej w siedzibie biznesowej. Powierzchnię użytkową mierzy się po wewnętrznej długości ścian, stosując rygorystyczne zasady dotyczące wysokości. Pomieszczenia mające powyżej 2,20 m liczy się w całości, przestrzenie między 1,40 m a 2,20 m w połowie, natomiast niższe pomija się całkowicie.
Jakie dokumenty ułatwiają przygotowanie deklaracji DN-1?
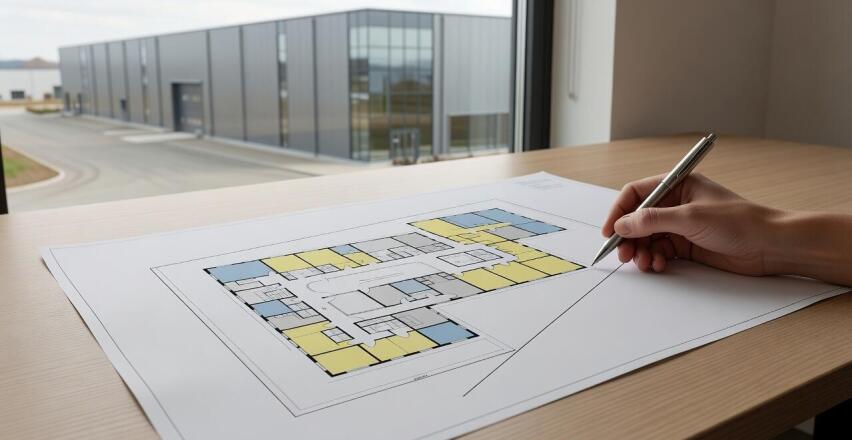
Przed wypełnieniem formularza należy zebrać aktualny wypis z ewidencji gruntów i budynków, plany architektoniczne oraz wyniki pomiarów. Dokumentacja podatkowa musi odzwierciedlać stan faktyczny i postanowienia z umów najmu. Użytkując obcy lokal, trzeba precyzyjnie ustalić z właścicielem, która strona zgłasza nieruchomość do urzędu i opłaca podatek za konkretne metry.
Jak wygląda wsparcie księgowe przy weryfikacji danych?
Usługi księgowo-podatkowe obejmują dokładną analizę klasyfikacji poszczególnych części nieruchomości oraz kontrolę zgodności danych z rejestrami publicznymi. Uporządkowanie parametrów ułatwia wczesne wykrycie ewentualnych niespójności. Certyfikowane Biuro Rachunkowe Saldo z Dąbrowy Górniczej działa na rynku od 1995 roku, obsługując podmioty gospodarcze z całego województwa śląskiego. Firma realizuje kompleksowe usługi księgowe, obsługę kadrowo-płacową oraz doradztwo podatkowe prowadzone przez uprawnionych specjalistów i wspiera przedsiębiorców w zachowaniu zgodności z przepisami prawa.
Stała kontrola parametrów budynków i gruntów ułatwia poprawne rozliczenia. Bieżąca aktualizacja dokumentów ogranicza ryzyko składania korekt oraz chroni przed błędami w lokalnym podatku.